

Private Rentenversicherung: Ihre Zukunft. Ihre Pläne. Ihre Sicherheit
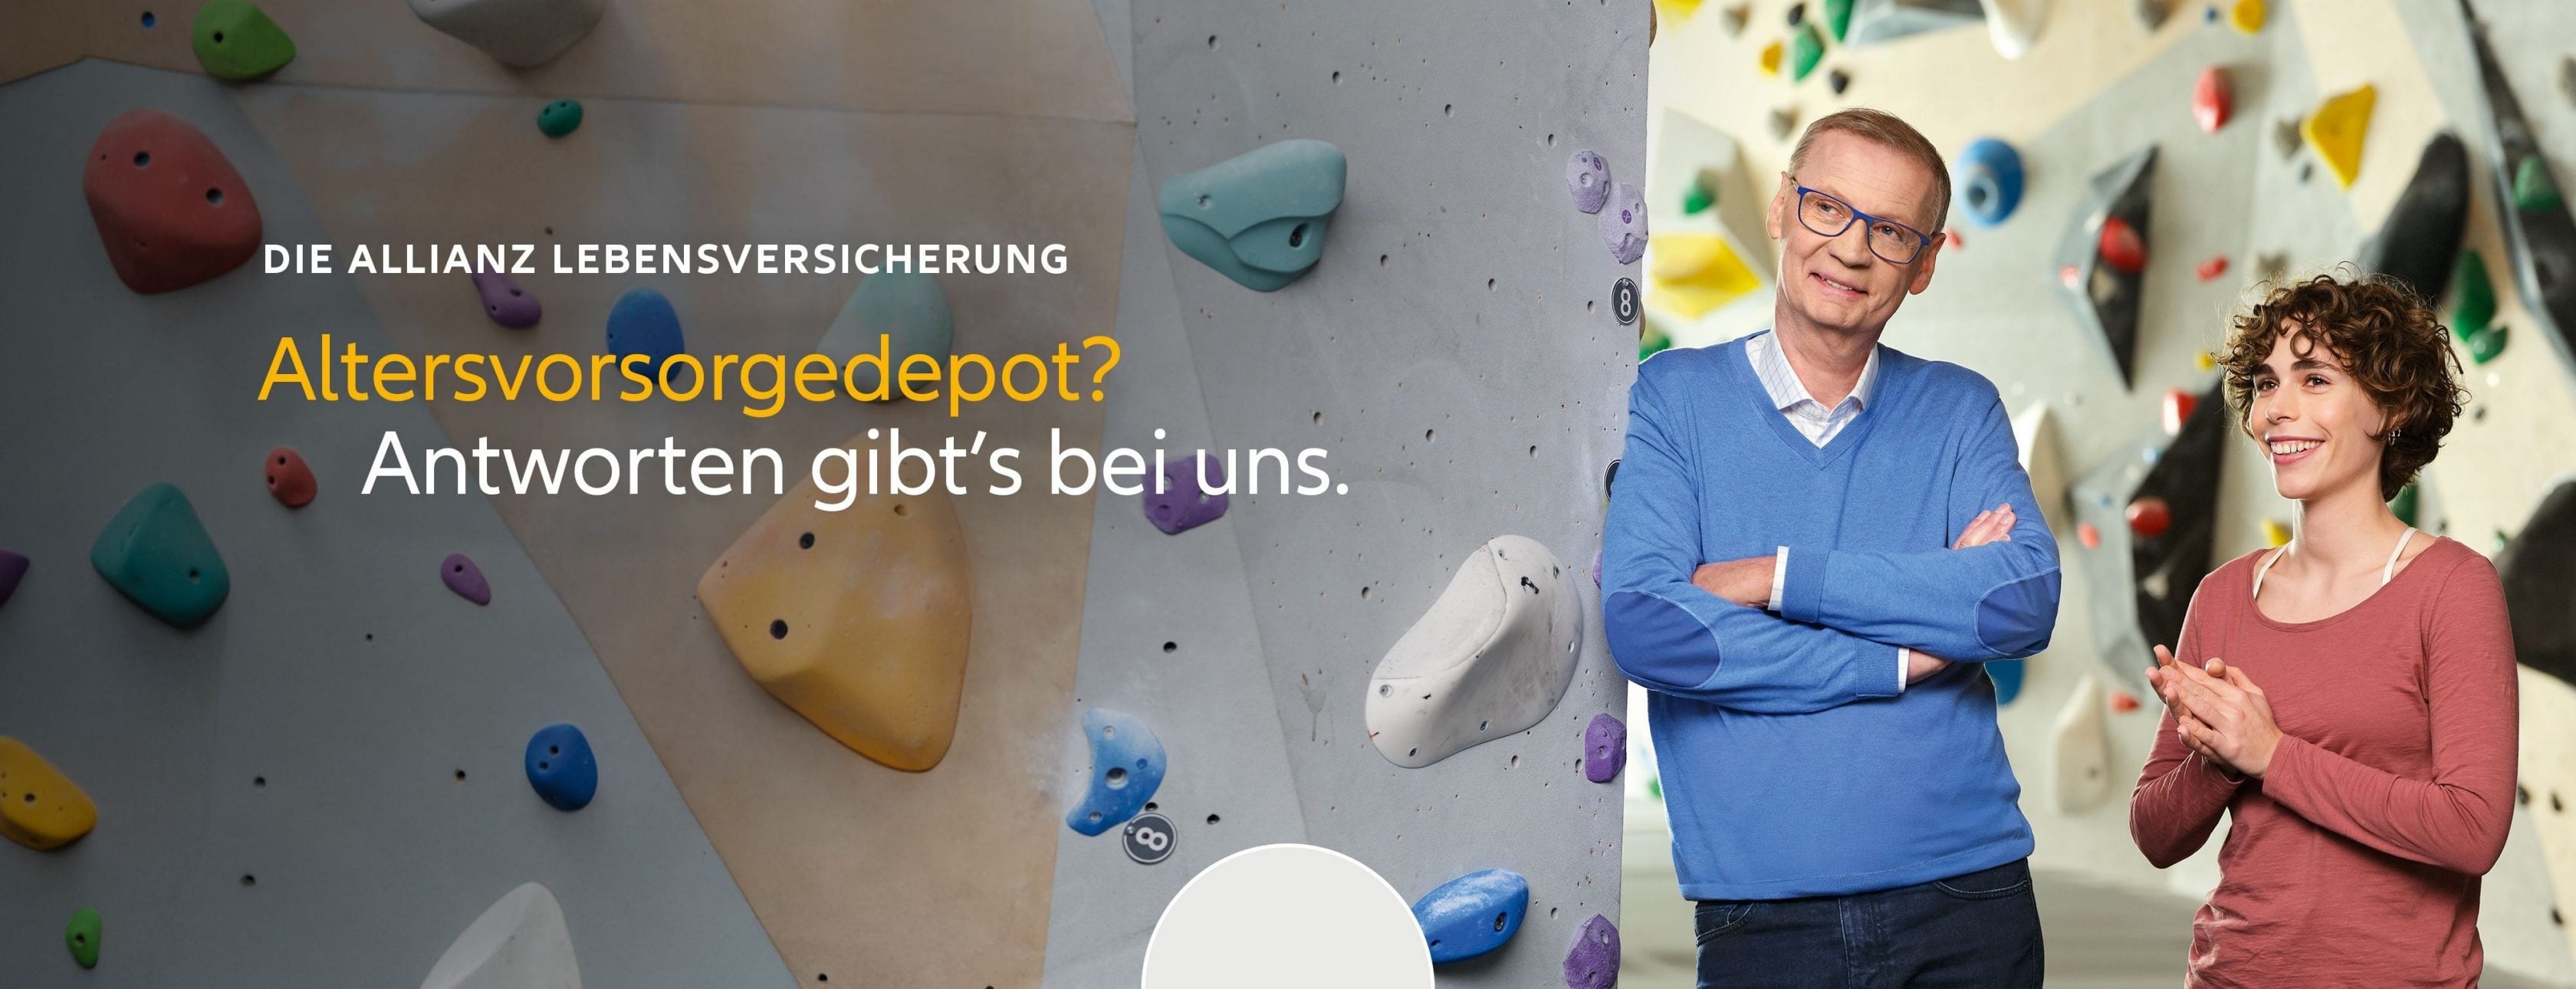
„Wo soll´s denn hingehen?” Diese Frage stellt Günther Jauch in der aktuellen Allianz-Leben-Kampagne. Damit lenkt der beliebte TV-Moderator den Blick auf ein Thema, das viele gern aufschieben: die finanzielle Zukunft. Wer seinen Lebensstandard im Alter bewahren möchte, sollte frühzeitig prüfen, welche Leistungen aus der gesetzlichen Rentenversicherung zu erwarten sind und welcher zusätzliche Bedarf entsteht. Eine private Rentenversicherung kann dabei ein wichtiger Baustein sein, um die persönliche Rentenvorsorge planvoll und flexibel zu ergänzen. Entscheidend ist nicht nur, wohin die Reise gehen soll, sondern auch, welche Route zu Ihrer Lebenssituation passt.
Die gesetzliche Rente sinnvoll ergänzen
Ob mehr Zeit für Familie, Reisen, Hobbys oder finanzielle Unabhängigkeit: Ihre Vorstellungen vom Ruhestand sind persönlich. Die gesetzliche Rente allein reicht möglicherweise nicht aus, um diese Wünsche zu verwirklichen. Mit einer privaten Rentenversicherung bauen Sie zusätzliches Vorsorgekapital auf und schaffen die Grundlage für eine private Rente – lebenslang oder für einen vereinbarten Zeitraum. Die Allianz PrivatRente lässt sich dabei an unterschiedliche Ziele und Sicherheitsbedürfnisse anpassen.
Flexibel vorsorgen mit der Allianz PrivatRente
Sie entscheiden, wie Sie Ihre Beiträge leisten möchten… :
● … als Einmalbeitrag,
● … laufend bis zum Rentenbeginn oder
● … über eine festgelegte Anzahl von Jahren.
Auch beim Leistungszeitpunk haben Sie Optionen. Je nach Vorsorgekonzept stehen unterschiedliche Anlageausrichtungen zur Verfügung – von stärker chancenorientierten Lösungen bis zu einer Anlage mit geringen Schwankungen und Garantien.
Bei KomfortDynamik investieren Allianz-Expertinnen und -Experten abhängig von der Marktlage unter anderem in chancenorientierte Anlageklassen wie Aktien. Das aktive Management soll Kapitalmarktchancen nutzen und zugleich Wertschwankungen abfedern. Perspektive setzt dagegen auf das Allianz Sicherungsvermögen, sichert erzielte Erträge und sieht bei Vertragsabschluss ein Garantiekapital sowie eine garantierte Mindestrente zum Rentenbeginn vor. Welche Lösung zu Ihnen passt, hängt von Ihrer Risikobereitschaft, Ihrem Anlagehorizont und Ihren finanziellen Zielen ab.
Private Rentenversicherung: Steuer und Kosten im Blick
Auch steuerliche Aspekte sind bei der Entscheidung relevant. Bei einer lebenslangen Rentenzahlung wird grundsätzlich nur der Ertragsanteil besteuert. Bei einer Kapitalauszahlung können unter bestimmten Voraussetzungen – etwa einer Vertragslaufzeit von mindestens zwölf Jahren und einer Auszahlung ab dem 62. Geburtstag – 50 Prozent des Wertzuwachses steuerfrei bleiben. Die konkrete steuerliche Behandlung hängt von Ihren Voraussetzungen und der Gesetzgebung ab. Eine individuelle Prüfung ist zu empfehlen.
Ebenso wichtig sind die Kosten der private Rentenversicherung. Sie hängen unter anderem von Beitragshöhe, Laufzeit, gewähltem Vorsorgekonzept und möglichen Zusatzbausteinen ab. Ein Rechner zur private Rentenversicherung bietet Infos zu Beitrag und möglicher Leistung. Einkommen, bestehende Verträge und gewünschter Rentenbeginn beeinflussen, wie hoch die Versorgungslücke bei Ihrer privaten Altersvorsorge atsächlich ist.
In einem persönlichen Gespräch lässt sich daher am besten klären, ob eine private Rentenversicherung Ihre bestehende Rentenvorsorge sinnvoll ergänzt, welcher Beitrag zu Ihrem Budget passt und ob Zusatzbausteine wie Hinterbliebenen- oder Berufsunfähigkeitsvorsorge relevant sind. So entsteht ein Vorsorgekonzept, das zu Ihrem Leben passt. Unser Team der Allianz Sumeet Kukuhail berät sie kompeten – in Bielefeld und Umgebung sind wir Ihr erster Ansprechpartner. Vereinbaren Sie jetzt einen Termin.